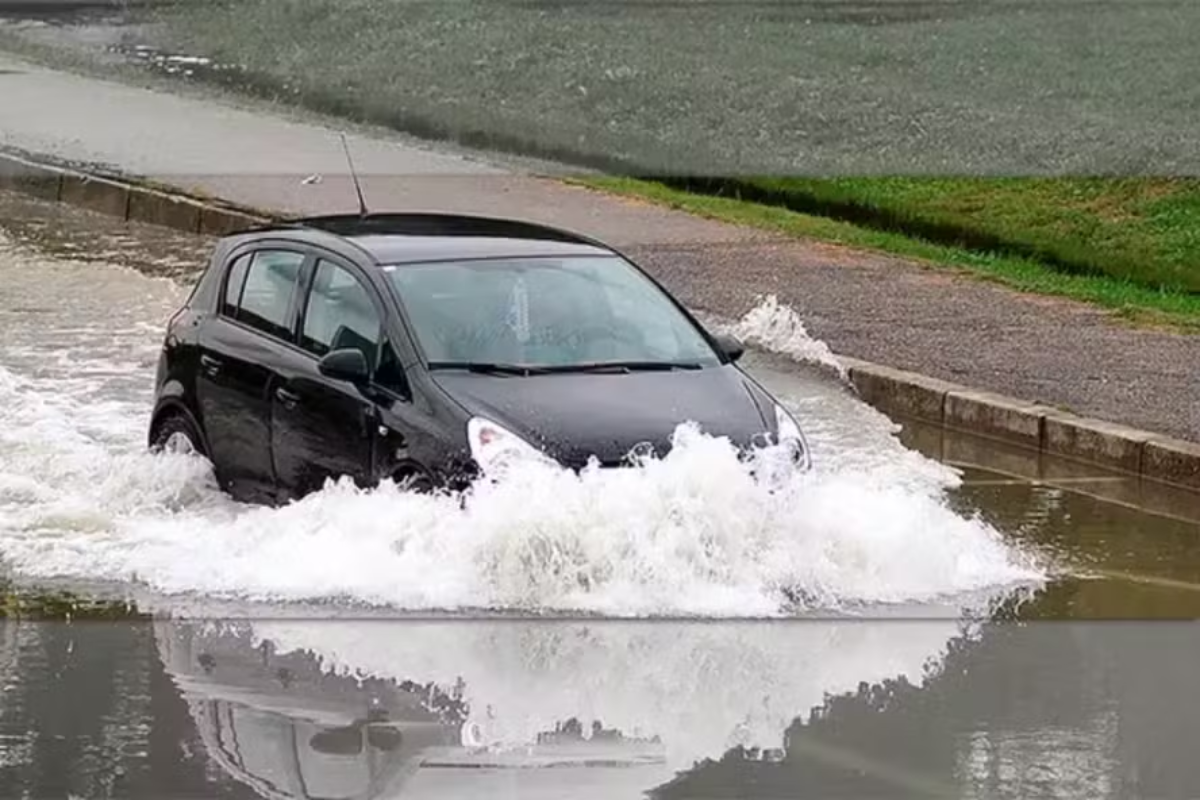
As fortes chuvas e os alagamentos podem provocar prejuízos significativos para quem tem o veículo atingido pela água. Além dos danos mecânicos e elétricos, o proprietário precisa lidar com os custos de reparação ou até mesmo com a perda total do automóvel.
Mas afinal, quem deve pagar a conta? Dependendo das circunstâncias, o motorista pode solicitar indenização ao poder público ou acionar a seguradora. O direito ao ressarcimento, porém, depende das condições da ocorrência e das coberturas contratadas.
Prefeitura pode ser responsabilizada pelos danos?
Sim. O motorista pode solicitar indenização à Prefeitura quando conseguir demonstrar que os prejuízos foram provocados por uma ação ou omissão do poder público municipal na prestação de serviços.
Na cidade de São Paulo, por exemplo, o portal de atendimento da Prefeitura permite registrar pedidos de ressarcimento por danos materiais relacionados a enchentes. O procedimento também contempla situações como prejuízos provocados por buracos nas vias ou pela queda de árvores não saudáveis localizadas em áreas públicas.
Para dar entrada no pedido, o proprietário precisa apresentar documentos que comprovem a ocorrência, os danos e a relação com a responsabilidade do órgão público.
Entre as informações e documentos exigidos estão:
- Identificação do solicitante, como pessoa física ou jurídica;
- Nome completo, CPF ou CNPJ, documento de identificação, telefone e e-mail;
- Documento que comprove a propriedade do veículo;
- Registros que comprovem a ocorrência e os danos;
- Nota fiscal do reparo, caso o conserto já tenha sido realizado;
Três orçamentos de estabelecimentos diferentes, com descrição das peças, serviços e valores, caso o reparo ainda não tenha sido feito;
Dados bancários.
Quando o pedido é apresentado por um representante, também é necessário fornecer procuração e os dados de identificação das pessoas envolvidas.
O prazo informado pela Prefeitura de São Paulo para responder à solicitação é de até 180 dias. Caso o pedido seja aprovado e não tenha sido indicada uma conta bancária, o valor poderá ficar disponível para saque em uma agência do Banco do Brasil em até 30 dias.
Seguro auto cobre danos causados por enchentes?
Ter seguro não significa que qualquer dano provocado por alagamento será automaticamente coberto. O motorista precisa verificar as condições da apólice e confirmar se existe proteção contra fenômenos naturais.
A chamada cobertura compreensiva, considerada a mais ampla, inclui normalmente danos provocados por fenômenos naturais envolvendo água doce, como enchentes e alagamentos.
Essa modalidade também pode contemplar prejuízos causados por ventos fortes, granizo, queda de objetos, deslizamentos de terra, incêndios e raios.
Para solicitar o atendimento, o segurado deve entrar em contato com a companhia pelos canais oficiais e seguir os procedimentos indicados.
Quando a seguradora pode negar a indenização?
A forma como o veículo foi atingido pode influenciar a análise da seguradora.
.png)
Se o motorista estiver em uma região segura e decidir atravessar voluntariamente um trecho alagado, submetendo o veículo a um risco evitável, a empresa poderá investigar as circunstâncias e avaliar a possibilidade de negar a cobertura.
Essa análise pode considerar imagens de câmeras de segurança, relatos de testemunhas e outras informações sobre o ocorrido.
Outro caso citado é o de danos provocados por água salgada, como aqueles causados pela elevação do nível do mar ou por ondas que atingem veículos estacionados na areia. Esse tipo de situação não está contemplado na cobertura de fenômenos naturais envolvendo água doce mencionada na reportagem.
O seguro paga o conserto ou o valor total do carro?
A indenização depende da extensão dos danos provocados pela enchente.
Quando o veículo sofre avarias consideradas reparáveis, a seguradora pode cobrir o conserto, com a participação do proprietário no pagamento da franquia, conforme as condições da apólice.
Já quando os danos são tão elevados que caracterizam perda total, a seguradora pode realizar o pagamento da indenização integral, seguindo os critérios previstos no contrato.
Em algumas situações, dependendo da seguradora e da apólice, também pode ser oferecido um serviço de limpeza do veículo quando o custo de recuperação for inferior ao valor da franquia.
Por isso, antes de contratar um seguro, é importante verificar se a cobertura contra alagamentos está incluída, quais situações estão excluídas e quais são as condições para solicitar o ressarcimento.