A Reforma Tributária prevê mudanças na cobrança de impostos sobre veículos a partir de 2027. Entre elas está a criação do Imposto Seletivo (IS), conhecido como “imposto do pecado”, que poderá incidir sobre automóveis de acordo com características como eficiência energética, tecnologia de propulsão, potência, segurança e reciclabilidade.
A cobrança sobre veículos está prevista para começar em 2 de fevereiro de 2027. Entretanto, nem todos os modelos estarão sujeitos ao novo tributo. A Medida Provisória 1.399/2026, publicada em edição extra do Diário Oficial da União na quarta-feira (4), estabelece hipóteses de alíquota zero para determinadas categorias.
Entre os beneficiados estão veículos adquiridos por pessoas com deficiência (PCDs), pessoas com transtorno do espectro autista (TEA) e taxistas. Nesses casos, a aplicação da alíquota zero depende do reconhecimento do direito ao benefício pela Receita Federal e do cumprimento das exigências legais.
(1).png)
Quais carros poderão ter alíquota zero
Outra possibilidade de isenção contempla veículos classificados como sustentáveis. Para receber o benefício, os modelos precisam obter um registro específico concedido pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) e cumprir simultaneamente quatro requisitos:
- Emissão de CO₂: até 83 gramas por quilômetro, considerando o ciclo do poço à roda, que inclui produção, distribuição e utilização do combustível;
- Reciclabilidade: índice mínimo de 80% de materiais recicláveis ou reutilizáveis;
- Produção nacional: realização de etapas de fabricação no Brasil, conforme as exigências estabelecidas;
- Categoria: pertencer aos segmentos de subcompactos, compactos, SUVs compactos ou picapes compactas.
Os critérios seguem as exigências do programa Carro Sustentável, criado em julho de 2025. A alíquota zero, portanto, não será concedida automaticamente a todos os veículos flex, elétricos ou híbridos. O enquadramento depende das características e do registro oficial de cada versão.
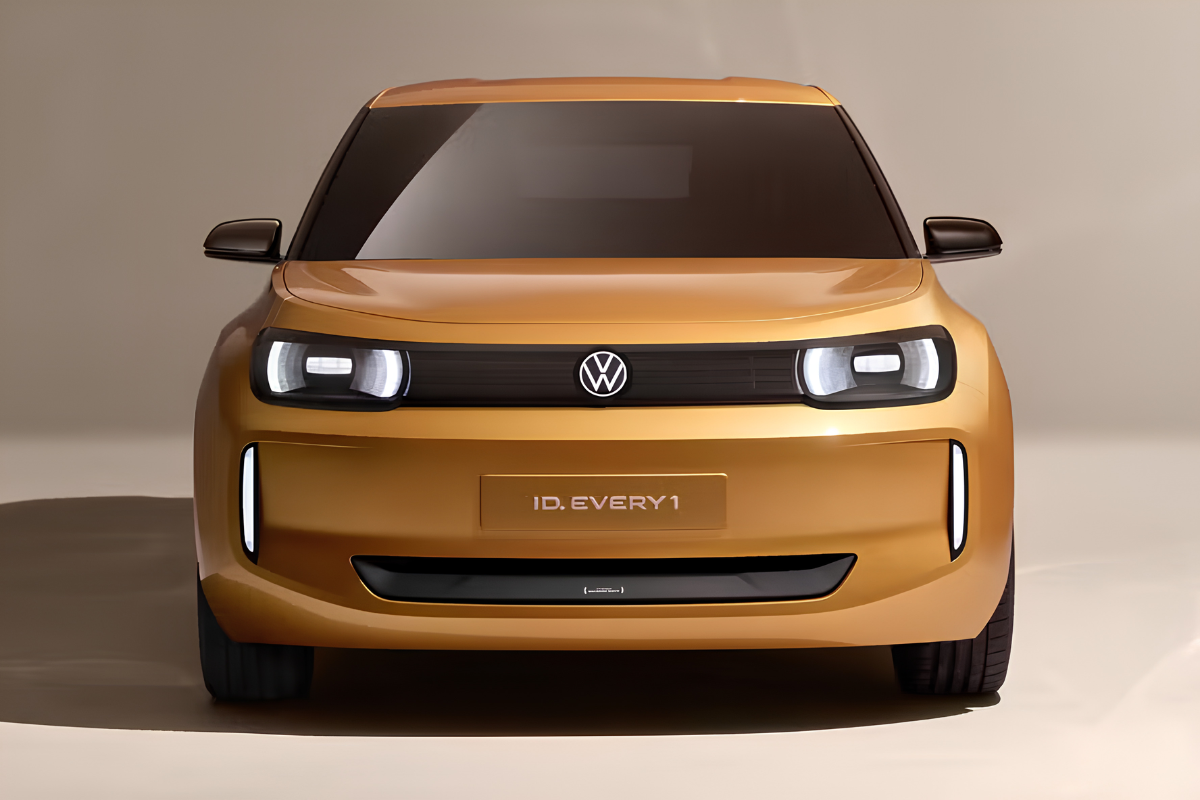
Modelos que aparecem na lista de veículos sustentáveis
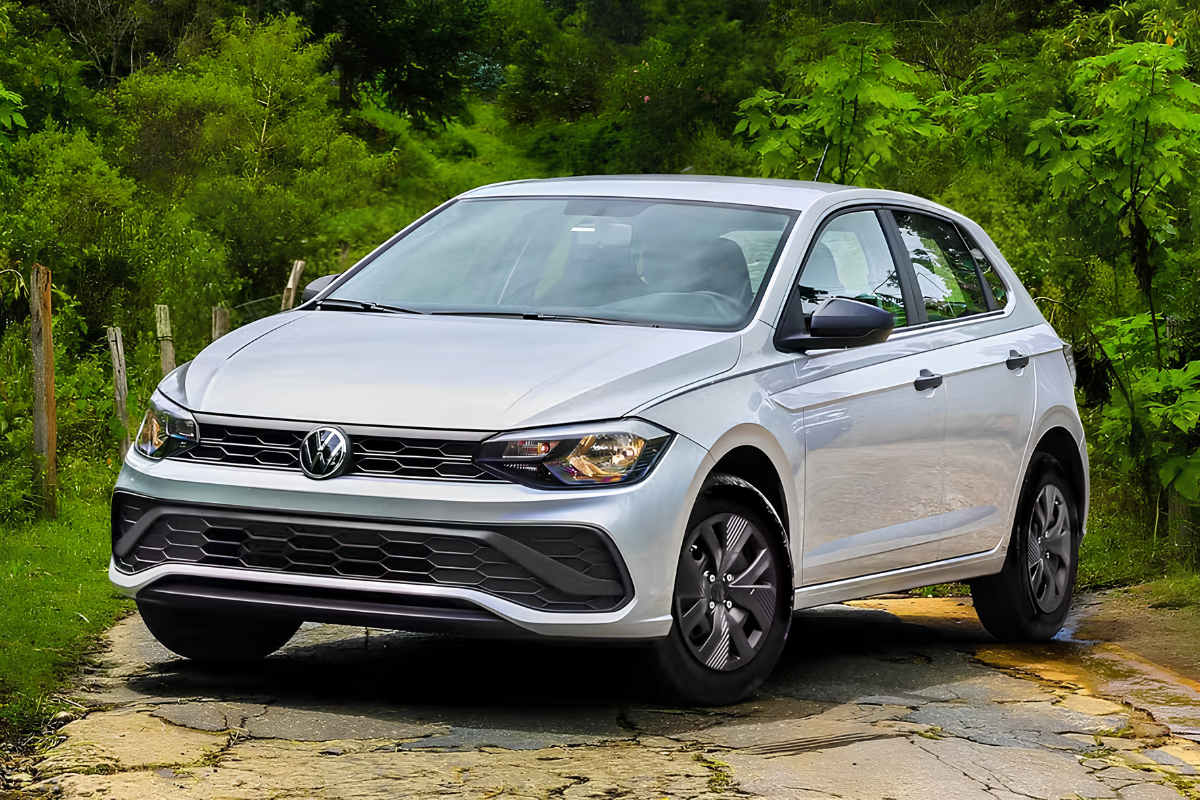
Atualmente, 12 modelos aparecem na relação do programa Carro Sustentável, mas o benefício contempla versões específicas, e não necessariamente todas as configurações de cada automóvel.
(1).png)
A relação serve como referência dos veículos contemplados pelo programa, mas o enquadramento no Imposto Seletivo depende do registro oficial e do atendimento às exigências da nova regulamentação.
Como será calculado o imposto para os demais veículos
Para os automóveis que não se enquadrarem nas hipóteses de alíquota zero ou de não incidência, a cobrança será calculada conforme as características técnicas de cada modelo.
A medida provisória estabelece alíquota-base de 6,3% para automóveis de passageiros e de 3,9% para determinadas categorias de veículos comerciais leves, incluindo picapes. Esses percentuais poderão ser ajustados conforme critérios relacionados à motorização, eficiência energética, potência, segurança e reciclabilidade.
Veículos totalmente elétricos terão redução de dois pontos percentuais sobre a alíquota-base pelo critério de motorização. A mesma redução será aplicada aos híbridos plug-in flex ou movidos exclusivamente a etanol. Já os híbridos completos flex ou a etanol terão redução de 1,5 ponto percentual.
Por outro lado, veículos movidos exclusivamente a gasolina terão acréscimo de 6,5 pontos percentuais, enquanto os movidos a diesel terão aumento de 12 pontos percentuais. Os valores ainda passam pelos demais ajustes previstos na regulamentação e pela aplicação do fator de conversão de 1,21. Portanto, esses percentuais não representam necessariamente a alíquota final de cada modelo.
Caminhões também terão tratamento diferente
A medida provisória estabelece que caminhões destinados ao transporte de cargas, com peso bruto total igual ou superior a 3.500 kg, ficarão fora da incidência do Imposto Seletivo. A exclusão também contempla veículos com carroceria inacabada ou do tipo furgão que atendam às definições previstas na legislação.
As picapes, entretanto, não terão o mesmo tratamento. A regulamentação determina que esses veículos não poderão ser classificados como caminhões para fins do Imposto Seletivo, independentemente do peso bruto total.
Também estão fora da incidência determinados veículos, aeronaves e embarcações com características técnicas específicas destinados ao uso operacional das Forças Armadas ou dos órgãos de segurança pública.